市役所の窓口で住民票の交付申請書を手にしたときや、年末調整・確定申告の各種控除申告書を前にしたとき、多くの人がペンを止めてしまう欄があります。それが「本人との続柄(つづきがら)」です。「自分の名前を書いているのだから『本人』でよいのか」「世帯主から見た関係を書くべきなのか、それとも申請者から見た関係なのか」――毎年、全国の市区町村窓口や企業の総務・労務担当者のもとには、この書き間違いによる再提出や確認の手間が数多く寄せられています。
続柄の記入でつまずく最大の要因は、提出する書類の種類によって「誰を基準点(=本人)として見ているか」が根本的に異なる点にあります。この基準の構造を理解しないまま感覚で記入してしまうと、差し戻しによる二度手間や手続きの遅延を招きかねません。各公的機関の公式ガイドラインや実務現場の知見をもとに、迷いを完全に断ち切るための判断基準と、関係別の完全早見表を提示します。
【誰から見た関係?】本人との続柄の基本原則と「基準点」の見極め方
「続柄」という言葉自体は、血縁関係や親族関係のつながりを意味します。公的書類において最も重要なのは、「誰を主語(基準)として見た関係性を問われているのか」を正確に把握することです。ネット上の相談窓口や知恵袋でも「自分から見た関係を書いてしまい差し戻された」という失敗談が後を絶ちません。
書類における基準点のパターンは、大きく分けると以下の3つに集約されます。
第1に、住民票の申請書や世帯票です。ここでは原則として「世帯主」が絶対的な基準点となります。欄外や記入見本に「世帯主との続柄」と明記されているケースが大半ですが、単に「続柄」とだけ印字されている場合でも、世帯主から見て自分がどういう位置づけにあるのか(例:世帯主が夫なら、妻から見てではなく世帯主から見て「妻」「子」など)を記載しなければなりません。
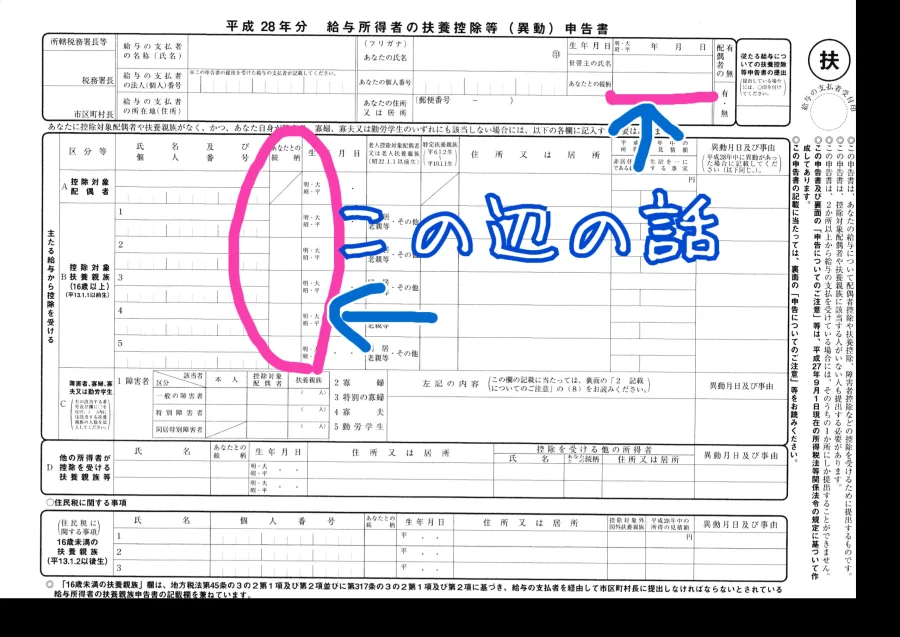
第2に、年末調整や確定申告などの税務書類です。国税庁が所管する「給与所得者の扶養控除等(異動)申告書」などでは、書類の上部に名前を書く「給与の支払を受ける者(=あなた自身)」が基準になります。控除対象配偶者や扶養親族の氏名を書く横にある「あなたとの続柄」欄には、あなたから見てその親族が誰にあたるのかを記入します。
第3に、各種給付金・資格申請書・同意書などです。この場合、対象となる「対象者(本人)」の氏名が別枠で定義されており、申請者や代理人との関係を「本人との続柄」として書かせる構造が多く見られます。常に「この書類の主役(基準者)は誰か」を書類のタイトルや上部見出しから確認する作業が不可欠です。
【関係別・早見表】住民票・年末調整・確定申告で即役立つ記載例一覧
実際に書類を書く際、関係性ごとにどのような語句を選択すべきか迷うケースは少なくありません。公的機関や税務署で公認されている標準的な表記法を、シチュエーション別に整理しました。
| 対象者との関係 | 住民票(世帯主が基準) | 年末調整・確定申告(申告者が基準) | 編集部の実務解説・注意点 |
|---|---|---|---|
| 自分自身 | 世帯主なら「本人」または「世帯主」 | 本人の情報欄のため記載不要(または本人) | 自治体によって「本人」指定か「世帯主」指定かが分かれるため見本を確認。 |
| 夫・妻(配偶者) | 「妻」または「夫」 | 「妻」または「夫」 | 「配偶者」や「家内」「主人」などの日常語・総称は公的書類では不可。 |
| 実子(息子・娘) | 「子」 | 「子」(または長男・長女) | 法改正により住民票上は「長男」「二女」等の区分を廃止し「子」に統一。 |
| 実父母(父親・母親) | 「父」または「母」 | 「父」または「母」 | 「両親」「父親」「母親」ではなく、漢字一文字の「父」「母」が原則。 |
| 義理の父母(配偶者の親) | 「妻の父」「夫の母」など | 「義父」「義母」または「妻の父」 | 税務上は扶養要件の確認が入るため、関係性が明確な記述が推奨される。 |
| 兄弟・姉妹 | 「兄」「弟」「姉」「妹」 | 「兄」「弟」「姉」「妹」 | 「兄弟」とひとまとめにせず、当人から見た個別の血縁関係を書く。 |
| 祖父母(祖父・祖母) | 「祖父」または「祖母」 | 「祖父」または「祖母」 | 配偶者の祖父母の場合は「妻の祖父」等の具体的な記載が求められる場合あり。 |
【実態検証】行政窓口と人事労務の現場で見えた書類再提出のリアル
市区町村の市民課窓口や大手企業の人事部を取材すると、続柄の不備による事務コストの肥大化が浮き彫りになります。都内某区の区民事務所で長年窓口対応にあたる担当者は、次のように証言します。
「住民票の写しの交付請求書で特に多いのが、世帯主ではない配偶者やお子さんが申請に来られた際、続柄欄に『本人』と書いてしまうミスです。申請者ご自身から見れば『私が来ているのだから本人』というお気持ちは理解できますが、住民基本台帳のシステム上、世帯主と申請者の関係性を照合できず、その場で修正印や書き直しをお願いすることになります」
また、秋から冬にかけて膨大な申告書を処理する企業の人事労務担当者からも、切実な声が上がっています。民間シンクタンクが実施した労務管理に関する意識調査データによると、年末調整業務において「書類の不備・確認作業で最も時間を取られる項目」のトップ3に、毎年「扶養親族の所得要件の確認ミス」と並んで「続柄や氏名・マイナンバーの記載漏れ・記載誤り」が挙げられています。
SNSやネット掲示板上でも、「妻の会社に出す書類なのに、夫の自分が世帯主だからと『夫』と書いて突き返された」「義理の両親を『父母』と書いてしまい、別居扶養の確認で税務調査のような電話がかかってきた」といった生々しいトラブル事例が散見されます。日常の会話感覚で書類を埋めてしまうことが、手戻りを引き起こす温床となっているのです。
一般に知られていない盲点とネットの誤解
続柄の表記については、インターネット上に断片的な情報が氾濫しているため、古い慣習や誤った思い込みが定着している側面があります。特に注意すべき典型的な誤解を検証します。
誤解①:「妻」と書くべき欄に「配偶者」と書いても通用する?
日常生活では「配偶者控除」「配偶者手当」といった制度名が広く使われているため、親族関係の表記としても「配偶者」で差し支えないと考えがちです。しかし、公的証明書や税務申告書において「配偶者」はあくまでカテゴリー(枠組み)の名称であり、具体的な続柄ではありません。正式な書類では戸籍上の性別と身分を特定するため、明確に「妻」または「夫」と記入することが公的に定められています。
誤解②:住民票の子供の続柄は「長男」「長女」と書くべき?
かつての住民票では、戸籍の記載に準じて「長男」「二男」「長女」といった出生順がそのまま続柄として記載されていました。しかし、法務省および総務省による人権的配慮(嫡出子・非嫡出子の表記格差是正など)の観点から法改正が行われ、1995年(平成7年)以降は住民票上の表記がすべて「子」に統一されています。申請書に「長男」と書いても窓口で受理はされますが、現代の標準的な公用文表記としては「子」と書くのが最も合理的です。
誤解③:世帯主が自分なら、家族全員の続柄を「自分から見た関係」で書いてよい?
これは半分正解で半分間違いです。あなたが世帯主であれば、住民票の手続きにおいては「世帯主=あなた」となるため、結果としてあなたから見た続柄(妻、子、父など)を書くことで合致します。ただし、世帯主があなたの父親や配偶者である世帯に属している場合は、世帯主を起点にしなければならないため、あなた自身は「子」や「妻」と書く必要があります。「常に世帯主が誰であるか」を確認する手順を省いてはなりません。
【プロの結論】公的書類の設計思想と失敗しないための判断基準
なぜ公的書類の「本人との続柄」は、これほどまでに人々を混乱させるのでしょうか。家族社会学および行政手続きの制度的背景を紐解くと、そこには日本独自の「世帯」概念と「個人」単位の近代行政とのズレが存在しています。
明治期以来の「家制度」の名残を色濃く残す住民基本台帳制度では、家族の生活単位をひとまとめにした「世帯」とその代表者である「世帯主」を中心軸に据えて設計されています。一方で、戦後の所得税法や社会保険制度は、個々の「納税義務者(個人)」を起点として構築されています。前者は「家(世帯)という枠組の長から見た構成員」を求め、後者は「所得を得ている個人から見た扶養対象」を求めるという、制度設計思想の違いが手続き現場に持ち込まれているのです。
この二重構造の中で迷いをゼロにするための、実務的なチェック基準を提示します。
【一発で判断するための黄金ルール】
書類に向き合ったら、まず「この書類の権限者(署名者・納税者・世帯主)は誰か」を特定してください。その人物の目線になりきり、対象となる相手を指差して呼ぶ言葉(「妻」「子」「父」など)を当てはめることです。もし自分自身の名前を枠内に書く状況であれば、基準者と対象者が同一人物であるため、迷わず「本人」と記載します。
感情や日常の呼び名(パパ、お父さん、旦那など)を完全に排除し、戸籍法・民法上の最もミニマルな親族呼称を選択すること。このシンプルな基準点思考さえ身につけておけば、あらゆる行政・金融・社内手続きで差し戻しを受けるリスクは消滅します。
【本人との続柄】に関するよくある質問(FAQ)
Q1:世帯主が夫で、妻である私が自分の住民票を取りに行く場合、請求書の続柄には何と書けばいいですか?
A1:請求書の様式によって「世帯主との続柄」と書かれている場合は「妻」と記入します。「申請者(あなた)と証明対象者との関係」を問われている欄であれば、自分自身の証明書を請求するため「本人」と記入します。枠の見出しが「世帯主から見た続柄」なのか「申請者から見た対象者」なのかを必ず確認してください。
Q2:年末調整の控除申告書で、配偶者控除を受けたい妻の続柄は「配偶者」ではダメですか?
A2:税務署の指導上、「妻」と記入するのが正式です。「配偶者」と書いても会社側で読み替えて処理してくれる場合もありますが、書類の厳密な照合を行う企業や電子申請システムではエラーや差し戻しの対象となるため、最初から「妻」と書くのが確実です。
Q3:一人暮らし(単身世帯)の場合、住民票や各種申請書の続柄は何になりますか?
A3:一人暮らしであれば、あなた自身が「世帯主」となります。したがって、世帯主との続柄を問われた場合は「本人」または「世帯主」と記入します。どちらを書くべきか指定がない自治体では「本人」と書いておけば問題なく受理されます。
Q4:事実婚や同棲中のパートナーの場合、続柄はどう記載すればよいですか?
A4:住民票を同一世帯にしている場合、事実婚であれば「妻(未届)」または「夫(未届)」、単なる同居人であれば「同居人」と記載するのが公的なルールです。なお、税法上の年末調整や配偶者控除においては、民法上の婚姻関係がない同棲・事実婚のパートナーを「妻」「夫」として控除対象に含めることはできません。
公的書類に登場する「本人との続柄」は、決して難しい専門知識を要求しているわけではありません。つまずきの原因はすべて、「誰を基準とした視点なのか」という座標軸の確認不足にあります。
住民票関連なら「世帯主」が座標の中心となり、年末調整や確定申告なら「申告者本人」が座標の中心となります。ペンを走らせる前に書類の最上部を見渡し、基準点を定めてから「妻」「子」「父」「本人」といった正確な呼称を当てはめる習慣をつけておけば、二度手間や窓口での不要なタイムロスは完全に防ぐことができます。正確でスマートな書類作成を行い、スムーズな手続きを実現してください。